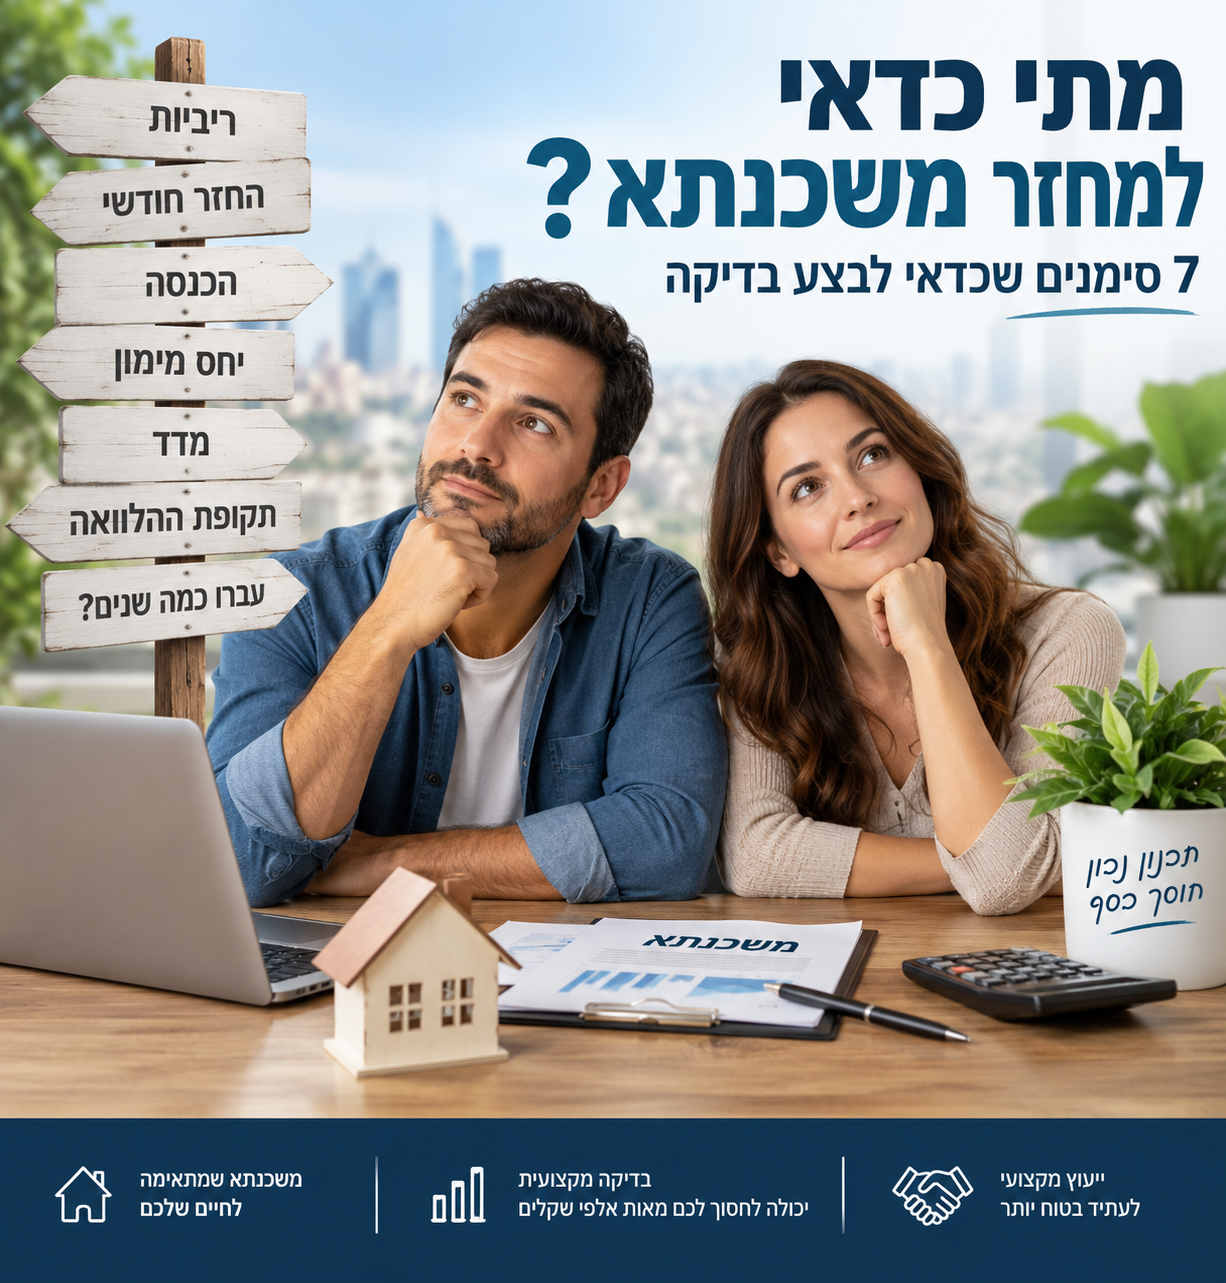
מתי כדאי למחזר משכנתא? 7 סימנים שכדאי לבצע בדיקה
משכנתא נלקחת בדרך כלל לתקופה ארוכה, לעיתים ל-20, 25 ואפילו 30 שנה. אבל המשכנתא שבחרנו לפני מספר שנים נבנתה בהתאם לריביות, להכנסות ולצרכים שהיו לנו באותה תקופה.
מאז, הרבה דברים יכולים להשתנות.
הריביות במשק משתנות, ההכנסה המשפחתית יכולה לעלות או לרדת, שווי הנכס עשוי להשתנות, המשפחה גדלה וההוצאות משתנות. במקביל, גם יתרת המשכנתא והמסלולים המרכיבים אותה משתנים לאורך השנים.
לכן אחת השאלות שכדאי לשאול מדי פעם היא:
האם המשכנתא שלקחתי בעבר עדיין מתאימה לי היום?
מחזור משכנתא אינו בהכרח נכון לכל אחד, ולא כל שינוי בריבית מצדיק החלפת משכנתא. אבל יש מספר סימנים שיכולים להעיד שכדאי לפחות לבצע בדיקת כדאיות.
להלן 7 מצבים שבהם כדאי לפתוח את נתוני המשכנתא ולבדוק האם ניתן לשפר אותה.
1. הריביות השתנו מאז שלקחתם את המשכנתא
זה בדרך כלל הדבר הראשון שחושבים עליו כשמדברים על מחזור משכנתא.
אם חלק מהמסלולים במשכנתא שלכם נלקחו בריביות גבוהות ביחס לתנאים שניתן לקבל כיום, ייתכן שקיימת אפשרות לשיפור.
אבל כאן חשוב להיזהר מטעות נפוצה:
ירידה בריבית במשק אינה אומרת אוטומטית שכדאי למחזר את המשכנתא.
צריך לבדוק כל מסלול בנפרד: מה הריבית שאתם משלמים, כמה שנים נותרו, מה יתרת הקרן, האם קיימת עמלת פירעון מוקדם ומה התנאים שניתן לקבל במשכנתא חדשה.
רק לאחר שמשווים את הנתונים ניתן לדעת האם קיים חיסכון אמיתי.
2. ההחזר החודשי של המשכנתא עלה
אצל משפחות רבות המשכנתא אינה נשארת עם אותו החזר לאורך כל התקופה.
שינויים בריבית, במדד ובמסלולי המשכנתא יכולים להשפיע על ההחזר החודשי.
לדוגמה:
משפחה שלקחה משכנתא עם החזר חודשי של 5,200 ₪ יכולה למצוא את עצמה לאחר מספר שנים עם החזר של 6,200 ₪ ואף יותר.
תוספת של 1,000 ₪ בחודש היא כבר 12,000 ₪ בשנה שמשפיעים ישירות על התקציב המשפחתי.
במצב כזה כדאי לבדוק ממה נובעת העלייה.
האם היא נגרמה ממסלול הפריים?
האם קיימת חשיפה משמעותית למדד?
האם הסתיימה תקופה של ריבית קבועה או משתנה?
והאם ניתן לבנות היום תמהיל שמתאים יותר ליכולת ההחזר?
המטרה אינה בהכרח להחזיר את ההחזר החודשי בדיוק לסכום שהיה בעבר, אלא להבין האם מבנה המשכנתא הנוכחי עדיין מתאים למשפחה.
3. ההכנסה המשפחתית השתנתה
לא רק המשכנתא משתנה לאורך השנים – גם החיים משתנים.
נניח שמשפחה לקחה משכנתא כאשר ההכנסה נטו שלה הייתה 18,000 ₪ וההחזר החודשי עמד על 5,000 ₪.
מספר שנים לאחר מכן ההכנסה עלתה ל-25,000 ₪.
ייתכן שכיום המשפחה יכולה להגדיל מעט את ההחזר, לקצר את תקופת המשכנתא ובכך להפחית את עלויות המימון לאורך השנים.
גם המצב ההפוך אפשרי.
אם ההכנסה ירדה או שהוצאות המשפחה גדלו משמעותית, ההחזר שהיה סביר בעבר עלול להפוך למכביד.
במקרה כזה ניתן לבדוק האם שינוי בתמהיל או בתקופת ההלוואה יכול להתאים את המשכנתא למצב החדש.
חשוב לזכור שהקטנת ההחזר באמצעות הארכת תקופת המשכנתא עלולה להגדיל את העלות הכוללת של ההלוואה, ולכן צריך לבדוק את שני הנתונים יחד.
4. שווי הנכס עלה ויחס המימון השתפר
זה אחד הסימנים שפחות בעלי משכנתאות חושבים עליו.
נניח שרכשתם דירה בשווי 1.2 מיליון ₪ ולקחתם משכנתא של 900,000 ₪.
במועד הרכישה יחס המימון היה 75%.
לאחר מספר שנים יתרת המשכנתא ירדה, למשל, ל-750,000 ₪ ובמקביל שווי הנכס עלה ל-1.7 מיליון ₪.
כעת היחס בין יתרת המשכנתא לשווי הנכס נמוך משמעותית.
מדוע זה מעניין?
שיעור המימון הוא אחד הנתונים שהבנק בוחן במסגרת המשכנתא. כאשר בודקים מחזור, כדאי לכן לבחון גם את שווי הנכס ואת יתרת החוב ולא להסתכל רק על הריביות.
במקרים המתאימים, שינוי משמעותי ביחס המימון יכול להיות חלק מהתמונה הכוללת בבדיקת התנאים שניתן לקבל כיום.
5. יש לכם חשיפה גבוהה למסלולים שהפכו לפחות מתאימים לכם
משכנתא אינה הלוואה אחת פשוטה. בדרך כלל היא מורכבת ממספר מסלולים.
ייתכן שבמועד שבו לקחתם את המשכנתא התמהיל שבחרתם התאים לתנאי השוק ולמצב המשפחתי שלכם, אבל היום התמונה שונה.
לדוגמה, ייתכן שחלק משמעותי מהמשכנתא נמצא במסלולים צמודי מדד, או במסלולים שבהם הריבית יכולה להשתנות לאורך התקופה.
זה לא אומר שמסלול מסוים הוא בהכרח "טוב" או "רע".
השאלה החשובה היא:
האם רמת החשיפה והרכב המסלולים עדיין מתאימים ליכולת ההחזר ולרמת הסיכון שאתם מוכנים לקחת?
לעיתים בדיקת מחזור מגלה שאין צורך להחליף את כל המשכנתא, אלא ניתן לבחון שינוי רק בחלק מהמסלולים.
6. אתם יכולים לקצר את תקופת המשכנתא
אחת הטעויות הנפוצות היא לחשוב שמטרתו של מחזור משכנתא היא תמיד להקטין את ההחזר החודשי.
לפעמים המטרה יכולה להיות בדיוק הפוכה.
נניח שנותרו לכם 20 שנה למשכנתא וההחזר החודשי עומד על 5,500 ₪.
מאז שלקחתם את המשכנתא ההכנסה שלכם גדלה, ואתם יכולים כיום לעמוד בהחזר של 6,200 ₪.
ייתכן שבאמצעות בנייה מחדש של המשכנתא תוכלו לקצר את תקופת ההלוואה במספר שנים.
תשלום חודשי מעט גבוה יותר יכול, במקרים מסוימים, להפחית משמעותית את סך הריבית שתשלמו לאורך חיי המשכנתא.
לכן בבדיקת מחזור כדאי לבחון לפחות שני תרחישים:
האחד – שמירה על החזר דומה ושיפור התנאים.
השני – הגדלת ההחזר במידה שמתאימה למשפחה וקיצור תקופת המשכנתא.
7. עברו מספר שנים ומעולם לא בדקתם את המשכנתא
זה אולי הסימן הפשוט ביותר.
אם לקחתם את המשכנתא לפני מספר שנים ומאז לא פתחתם את הדוח ולא בדקתם מה קורה בה – כדאי לדעת איפה אתם עומדים.
אין כלל שאומר שחייבים למחזר משכנתא כל מספר שנים.
אבל משכנתא היא אחת ההתחייבויות הכספיות הגדולות ביותר של משק הבית, ולכן כדאי לבצע בדיקה תקופתית ולוודא שהיא עדיין מתאימה.
ייתכן שהבדיקה תראה שיש אפשרות לשיפור.
וייתכן שהיא דווקא תראה שהמשכנתא הקיימת טובה ושאין סיבה לשנות אותה.
גם זו תוצאה חשובה.
איך יודעים אם המחזור באמת משתלם?
הדרך הנכונה לבדוק מחזור אינה להשוות רק בין הריבית הישנה לריבית החדשה.
צריך להסתכל על התמונה המלאה:
- יתרת המשכנתא בכל מסלול.
- מספר השנים שנותרו.
- הריבית בכל מסלול.
- הצמדה למדד, אם קיימת.
- מועדי שינוי ריבית.
- עמלות פירעון מוקדם.
- עלויות נוספות הכרוכות במחזור.
- ההחזר החודשי החדש.
- העלות הכוללת הצפויה עד לסיום המשכנתא.
לדוגמה, אם מחזור מוריד את ההחזר החודשי מ-6,500 ₪ ל-5,500 ₪, זה נשמע מצוין.
אבל אם כדי להשיג את ההפחתה הארכנו את המשכנתא בשבע שנים, ייתכן שהעלות הכוללת דווקא גדלה.
לכן השאלה אינה רק:
"כמה אשלם בחודש?"
אלא גם:
"כמה אשלם בסך הכול עד סוף המשכנתא?"
האם צריך למחזר את כל המשכנתא?
לא בהכרח.
לעיתים במשכנתא קיימים מסלולים בתנאים טובים שאין סיבה לוותר עליהם, לצד מסלולים אחרים שכדאי לבחון מחדש.
במצבים כאלה ניתן לבדוק אפשרות של מחזור חלקי.
המטרה היא לא "להחליף משכנתא" בכל מחיר, אלא לזהות אילו חלקים עובדים לטובתכם ואילו חלקים כדאי לשנות.
אז מתי כדאי לבצע בדיקת מחזור?
אם זיהיתם אפילו אחד מהסימנים שהזכרנו – שינוי בריביות, עלייה בהחזר, שינוי בהכנסה, שינוי משמעותי בשווי הנכס, תמהיל שכבר אינו מתאים או משכנתא שלא נבדקה במשך שנים – כדאי לפחות לבדוק את הנתונים.
בדיקת כדאיות אינה מחייבת לבצע מחזור.
לפעמים המסקנה תהיה שכדאי למחזר את כל המשכנתא, לפעמים רק חלק ממנה, ולפעמים המסקנה הטובה ביותר תהיה דווקא להשאיר את המשכנתא כפי שהיא.
למי שרוצה להבין לעומק כיצד מתבצע התהליך, מה ההבדל בין מחזור פנימי לחיצוני, כיצד מתייחסים לעמלת פירעון מוקדם ומהם שלבי המחזור, מומלץ לקרוא גם את המדריך שלנו בנושא מחזור משכנתא.
רוצים לדעת אם כדאי למחזר את המשכנתא שלכם?
במקום להסתמך על תחושה או על כותרת שקראתם על שינוי בריבית, כדאי לבדוק את המשכנתא במספרים.
בבדיקת כדאיות ניתן לבחון את המסלולים הקיימים, יתרת התקופה, ההחזר החודשי, עמלות הפירעון והחלופות שניתן לקבל כיום – ולראות האם קיימת אפשרות אמיתית לשיפור.
אליעזר חזות – ייעוץ משכנתאות ופיננסים
מידע נוסף בנושא
מתי כדאי למחזר משכנתא? 7 סימנים שכדאי לבדוק | אליעזר חזות